 Olga Ursu
Banii firmei nu sunt banii tăi
Ai făcut 100.000 de euro profit luna asta. Ce faci cu ei? Îi scoți din firmă sau îi bagi înapoi în business?
Poate că nu sunt 100.000, ci 10.000 sau 1.000. Contează mai puțin suma și mai mult ce faci cu banii după ce i-ai produs.
Articolul de azi e despre investiții pentru antreprenori, pentru cei care au învățat să facă bani înainte să învețe ce să facă cu ei.
Când ești singurul asociat din afacere, este foarte ușor să crezi că banii din contul firmei sunt banii tăi. Ai muncit pentru ei, deci e dreptul tău să-i folosești. Doar că, uneori, când vrei să-i iei acasă, te lovește vinovăția:
„Dar dacă îmi sabotez propriul business? Dacă pierd oportunități de creștere?”
Și atunci îi lași acolo. Te gândești că poate mai apare un proiect nou, îți trebuie încă un angajat sau e nevoie de o investiție.
Așa ajungi să muncești 14–16 ore pe zi, să construiești o companie care produce bani și să te trezești, după câțiva ani, că toată averea ta este captivă în firmă. Dacă businessul se oprește, sursa ta de venit dispare. Iar toți anii de sacrificii nu-ți garantează deloc siguranța financiară pe care o cauți.
Apoi mai e iluzia cifrelor. Foarte mulți antreprenori amestecă lucrurile: confundă cifra de afaceri cu profitul. Profitul cu cash-ul disponibil. Și banii firmei cu banii personali. Când nu tragi o linie fermă între ele, poți avea un business care duduie, dar să n-ai habar cât te costă, de fapt, viața pe care o duci.
Întrebi un antreprenor și îți va spune, complet convins, că are nevoie de 10.000 de lei pe lună pentru cheltuielile personale. Dar când pui pe hârtie toate plățile făcute din firmă pentru lucruri personale, descoperi că suma reală e de cinci ori mai mare. Face bani cu două mâini și îi cheltuiește cu patru.
Am început să acord o atenție mult mai mare acestor lucruri acum vreo doi ani, când am implementat în propriul business metoda Profit First, sub îndrumarea lui Eusebiu Burcaș, primul consultant certificat pentru această metodă din România. Lecția de bază mi-a schimbat modul de lucru: profitul nu mai e ce rămâne la final, ci prima sumă pe care o pui deoparte.
De la această schimbare pornesc cu o întrebare la care te rog să te gândești serios câteva minute:
Dacă businessul tău produce bani, ce faci concret ca banii ăștia să-ți construiască o avere a ta, nu doar a companiei?
CNP-ul tău nu este CUI-ul firmei: prima regulă în investiții pentru antreprenori
Ca să poți construi avere, trebuie să treci mai întâi testul deciziei. Profitul e făcut și ai trei variante: îl distribui, îl lași în companie sau îl investești prin firmă în cu totul altceva.
Răspunsul clasic de consultant este: depinde. Și de data asta, chiar depinde.
Cum stă compania? Are datorii? Facturi de plată, obligații fiscale sau investiții majore în viitor? Are suficient cash ca să funcționeze fără să te împrumuți doar ca să-ți plătești furnizorii?
După ce ai răspuns la toate astea și ai stabilit rezervele firmei, vine momentul să te uiți și la tine. Aici se aplică aceeași logică: îți iei partea asumat, la intervale fixe, nu dacă vezi că „a mai rămas ceva” după ce ai hrănit iar businessul.
Știu, pentru mintea unui antreprenor e complet contraintuitiv. Cum să scoți banii când ai atâtea de făcut cu ei? Cum să ratezi următoarea oportunitate? Cum să nu mai angajezi un om, să nu deschizi o linie nouă de business sau să nu pompezi capital în ceva ce ar putea produce și mai mult?
Dar dacă tot profitul se întoarce în companie, tu când începi să construiești ceva pentru tine?
Noi, antreprenorii, avem un talent remarcabil să găsim motive ca să muncim și mai mult. Vedem oportunități, ne asumăm riscuri și ne încăpățânăm să facem lucrurile să meargă. E calitatea care ne ajută să construim un business. Dar, dacă nu suntem atenți, fix calitatea asta ne ține captivi.
Businessul este creația ta, nu invers. Afacerea e doar o unealtă cu care îți construiești viața pe care o vrei. Nu un malaxor care îți toacă timpul, banii și energia, în timp ce tu amâni la nesfârșit momentul în care chiar te bucuri de munca ta.
De asta insist pe separarea activelor. CNP-ul tău nu este CUI-ul firmei.
Pare banal, dar în practică liniile se șterg repede. Banii firmei plătesc vacanțe, economiile familiei acoperă o gaură de cash-flow, iar investițiile se fac la impuls, doar pentru un avantaj fiscal imediat.
Un exemplu tipic: vrei să cumperi ceva fără legătură cu activitatea firmei, să zicem un teren pentru casă, și ești tentat să-l iei pe firmă din motive fiscale. Dacă achiziția nu produce nimic pentru afacerea ta, ia-o pe persoană fizică și discută cu contabilul implicațiile. O graniță bine trasată te scutește de multe dureri de cap mai târziu.
Ai muncit 14 ore pe zi ani la rând. Ai trecut prin crize și ai plătit salarii făcând sacrificii pe care nimeni nu le-a văzut. Ar fi tragic ca, la prima lovitură majoră încasată de firmă, familia ta să realizeze că toată siguranța ei financiară se prăbușește odată cu afacerea. După atâta efort, ești obligat să construiești o plasă de siguranță independentă de companie.
Evident, decizia de a scoate profitul ține și de fiscalitate. În cazul meu, lucrurile sunt mai complicate, pentru că locuiesc și sunt impozitată în Spania, unde taxele sunt mult mai mari decât în România. Să scot sume consistente pentru investiții personale mă costă scump, așa că am ales o strategie hibridă: investesc și prin contul personal, și prin cel al firmei.
Nu e același lucru cu amestecul haotic de care vorbeam mai sus. O vacanță plătită din firmă sau o gaură de cash-flow acoperită din economiile familiei sunt decizii luate din impuls, fără evidență. O investiție făcută prin firmă este o decizie de structură: o analizez fiscal, o țin separat în evidențe și știu exact ce aparține cui. Linia dintre CNP și CUI nu dispare, doar o trasez conștient.
De aceea nu există o rețetă unică. Ce funcționează la mine s-ar putea să nu se aplice la tine. Analizează separat decizia de business, decizia de investiție și impactul fiscal, de preferință cu un contabil sau un consultant fiscal. Nu le arunca pe toate în aceeași oală.
Dar principiul de bază rămâne: nu-ți lăsa toată averea dependentă de o singură companie. Succesul tău ca antreprenor nu se măsoară doar în cât valorează compania, ci în ce ai pus la adăpost pentru tine și familia ta.
De ce afacerea ta nu poate fi singura ta investiție
Compania îți ocupă tot timpul, energia, banii și chiar conversațiile de la cină. E firesc, ai construit ceva de la zero. Dar la un moment dat merită să te întrebi: ce am construit în afara ei?
O firmă poate valora milioane pe hârtie, în timp ce averea ta reală rămâne mică. Investițiile personale sunt plasa ta de siguranță.
Bun, ai scos profitul din companie. Ce faci cu el?
Să-l ții într-un cont curent înseamnă să-l lași pradă inflației. Titlurile de stat sunt o ancoră utilă de stabilitate pe termen scurt. Dar dacă vrei să construiești avere pe termen lung, ele nu sunt un motor de creștere. Ai nevoie de alternative.
Privește-ți situația la rece. Ai afacerea în România. Probabil și proprietățile sunt tot aici. Veniturile tale depind exclusiv de economia locală. Dacă toată averea ta e legată de aceeași țară și de aceeași firmă, ești extrem de vulnerabil. Dacă economia locală strănută, tot portofoliul tău financiar răcește.
Mulți antreprenori români aleg imobiliarele și are logică: e un activ pe care îl înțelegi și îl poți vedea. Dar rămâne tot în România, în aceeași economie. De aceea vorbesc despre piețele internaționale, ca un complement, nu ca un înlocuitor.
Pe bursă poți deveni acționar în companii globale, din sectoare diverse, cu marje de profit pe care puține afaceri le ating. În plus, când începi să urmărești piețele externe, înțelegi mult mai clar contextul macro în care operează propria ta companie.
Ca antreprenor, ești obișnuit să stingi incendii. Să iei decizii zilnice, să gestionezi crize și oameni. În investiții, regulile sunt diferite. Deții părți din companii geniale fără să fii nevoit să te implici operațional. Banii tăi muncesc pentru tine fără ca tu să fii la butoane.
Știu teama de bursă. Ai muncit ani la rând pentru banii aceia și ți se strânge stomacul doar la gândul că ai putea vedea scăderi pe ecran. E o frică validă. Dar riscul nu dispare dacă eviți piețele de capital. Doar se transformă: devine riscul de a-ți ține toată averea captivă într-o singură firmă și într-o singură economie.
Un portofoliu solid se construiește pe managementul riscului. Diversifici, alegi instrumentele corecte și îți setezi un orizont de timp realist. Când piața scade, e motiv de panică doar dacă ești expus la maximum pe speculații. Dacă ai o strategie asumată, scăderile pot deveni, pe termen lung, oportunități de achiziție.
Cea mai scumpă capcană în care poți pica este așteptarea „momentului perfect”. Dacă vrei să investești pe termen lung, ai nevoie de o strategie clară și executată constant. Nu de iluzia că vei reuși să ghicești ce face bursa mâine.
Cum faci tranziția, în patru pași: ghid de investiții pentru antreprenori
Când ai prea multe pe cap, primul instinct e să delegi. Cauți un om, un sistem sau un soft care să preia munca. Dar când vine vorba de banii tăi personali, delegarea se transformă ușor în amânare. Ai deja un business de condus și ultimul lucru pe care ți-l dorești e să o iei de la zero într-un domeniu nou.
Doar că nu trebuie să devii expert peste noapte. Nici când ai deschis firma nu știai tot ce știi azi. Ai învățat din mers, ai luat decizii, ai greșit și ai ajustat. Cu portofoliul tău de investiții pentru antreprenori e la fel.
Trecerea de la proprietar de afacere la investitor se oprește, de obicei, în două scuze.
„Nu am timp.” Mulți cred că bursa e un second job, cu încă 6 ore pe zi petrecute în fața ecranelor. Nu e cazul. Timpul necesar depinde de strategia ta. Într-un portofoliu pe termen lung, execuția durează câteva minute. Construcția inițială cere atenție și claritate, dar administrarea ulterioară devine rutină.
„Aștept să strâng o sumă mare.” Aștepți să ai 50.000 sau 100.000 de euro ca să merite deranjul. Trec anii și într-o zi chiar ai banii, dar îți lipsește experiența să-i administrezi. Bani mulți plus zero experiență înseamnă, de obicei, speculații și decizii luate din panică. De aici vine gluma veche de pe Wall Street: „Cum ajungi milionar la bursă? Pornești miliardar.”
Începe cu puțin. Puțin înseamnă orice sumă pe care o poți investi constant fără să transpiri la prima scădere a pieței. Așa îți construiești disciplina și te obișnuiești cu emoțiile.
Iată pașii, la nivel de principiu:
- Stabilește rezerva firmei: cât cash îi trebuie să funcționeze liniștită, fără ca tu să te împrumuți ca să-ți plătești furnizorii. Ce depășește rezerva poate fi distribuit.
- Decide cât scoți și cât de des: lunar sau trimestrial, contează mai puțin. Contează să fie o sumă asumată, extrasă la un interval fix.
- Construiește o strategie și stabilește un orizont de timp: una diversificată, pe termen lung, în sume pe care le poți ține blocate fără să vinzi în panică.
- Execută constant: odată ce sistemul e pus la punct, execuția devine o rutină de câteva minute.
Avantajul tău ascuns de antreprenor
Ai putea crede că pentru a deveni investitor trebuie să uiți tot ce știi și să faci o nouă facultate. Nici pe departe.
Ca antreprenor, ai deja niște abilități extrem de valoroase, antrenate zi de zi în propria ta afacere. Știi să citești un bilanț. Înțelegi cum funcționează un model de business. Ești obișnuit să iei decizii în condiții de incertitudine și să-ți asumi riscuri calculate. Știi deja că o cifră bună dintr-un raport nu spune niciodată toată povestea.
Aceste abilități se transferă perfect în analiza companiilor listate. Ai deja un punct de plecare excelent față de cineva care n-a condus niciodată o afacere.
Nu trebuie să renunți la compania ta ca să devii investitor. Experiența din business e atuul tău principal. Rămâne doar să o aplici și pentru averea ta personală.
Ce rămâne după 10–20 de ani
Dacă intri pe bursă ca să te îmbogățești peste noapte, ai pierdut deja. Dacă vrei să dai un „tun” ca să recuperezi timpul, ești victima perfectă pentru țepe și speculații pe care nu le înțelegi.
Investițiile serioase se măsoară în ani. Poate că 10 sau 20 de ani ți se par mulți acum, dar timpul va trece oricum. Întrebarea e cu ce vei rămâne la final.
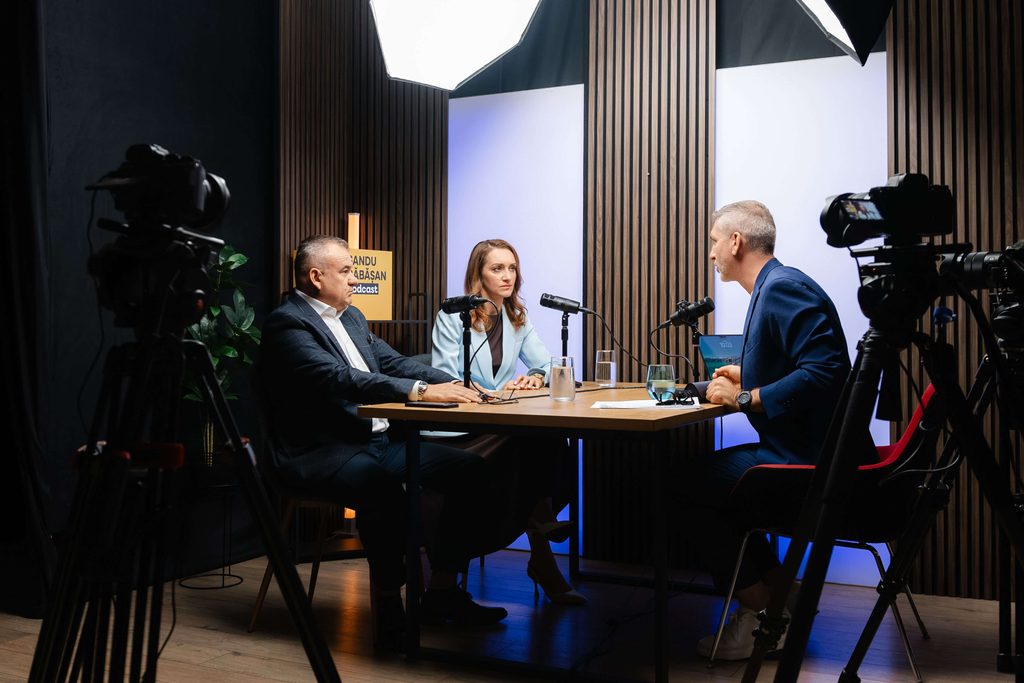
Dacă articolul ăsta ți-a ridicat un semn de întrebare, merită să asculți toată discuția. Am dezbătut ideile astea cu cifre și exemple concrete în podcastul lui Sandu Băbășan, unde am fost invitată alături de Eusebiu Burcaș. Am pus pe masă pașii exacți prin care te oprești din a fi doar un angajat de lux în propria afacere. Conversația integrală e aici:
Iar dacă ești gata să-ți pui banii câștigați din antreprenoriat să muncească și ei pentru tine, rămâi pe aproape. Pregătesc în premieră, împreună cu Eusebiu, ceva special pentru antreprenorii care vor să devină investitori.
Până atunci, te las cu întrebarea de la care am plecat:
Ai făcut profit luna asta. Ce faci cu el?
De ce nu e suficient să reinvestesc tot profitul în propria afacere?
Pentru că îți ții toată averea captivă într-o singură economie și într-un singur sector. Investițiile pe piețele internaționale îți oferă diversificarea riscului. Dacă firma are probleme sau economia locală încetinește, portofoliul tău extern acționează ca o plasă de siguranță complet independentă.
Care este suma minimă cu care ar trebui să încep?
Nu există o sumă minimă obligatorie. Greșeala este să aștepți să strângi sume uriașe (50.000 – 100.000 de euro) înainte de a face prima tranzacție. Poți începe cu 500 de euro pe lună. Scopul la început este să îți formezi disciplina, să înțelegi cum funcționează piețele și să îți antrenezi reacțiile la volatilitate.
Cum separ banii firmei de investițiile mele personale?
Regula de aur în orice strategie de investiții pentru antreprenori este separarea clară: CNP-ul nu este CUI-ul firmei. După ce asiguri rezerva de cash necesară funcționării firmei, distribuie profitul excedentar asumat. Ia acești bani pe persoană fizică și investește-i în instrumente financiare (acțiuni, ETF-uri, obligațiuni) complet separate de operațiunile companiei tale.
Nu am timp să stau cu ochii pe bursă. Cum pot investi eficient?
Investițiile pe termen lung nu necesită trading zilnic sau ore petrecute în fața graficelor. Odată ce ai o hartă clară și ai stabilit structura portofoliului (lucru care cere atenție inițială), administrarea lui devine o procedură de rutină care îți va lua, literal, doar câteva minute pe lună.
Vrei să aplici ce ai citit, cu un sistem clar?
Vezi programele Strategii de Investiții — de la primii pași până la strategii avansate cu opțiuni.