 Olga Ursu

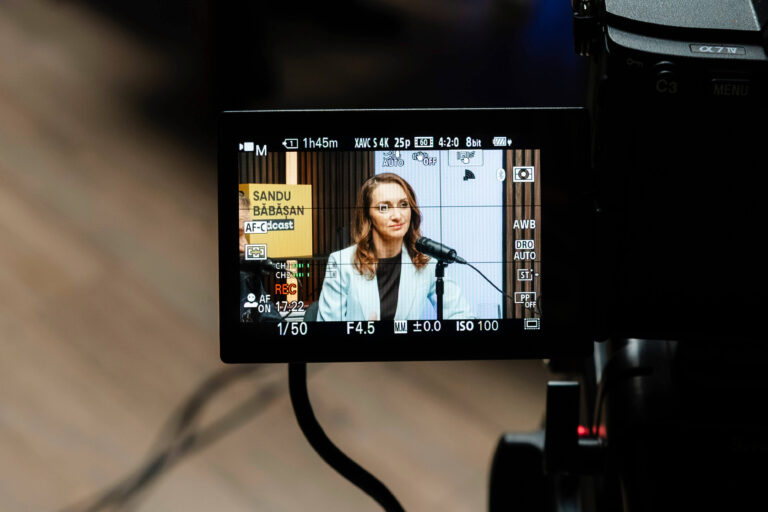
Pe 12 mai, la Crowne Plaza București, am urcat pe scena Forbes Business Fest, un eveniment care a reunit peste 60 de speakeri, mii de participanți și discuții despre viitorul economiei, al băncilor și despre deciziile financiare care ne modelează viața.
Alături de mine, pe scena Banking Beyond Boundaries, au vorbit economiști, vicepreședinți de bănci și experți în digitalizare. Fiecare a venit cu perspectiva lui despre sisteme, despre tehnologie, despre viitorul instituțiilor financiare.
Eu am ales să vorbesc despre oameni.
Pentru că, oricât de sofisticate devin sistemele financiare, menirea lor este, de fapt, să servească omul de rând. Cu fricile lui, cu presiunile lui, cu întrebările lui despre banii pentru care a muncit.
Am fost broker timp de 14 ani și știu bine că limbajul acesta sofisticat, uneori rigid, ajunge greu la public și creează o distanță inutilă. Rolul meu este să-i apropii pe oameni de investiții și să le ofer acea claritate care le dă mai multă putere și control asupra banilor lor și a felului în care îi înmulțesc.
De aceea, am ales să vorbesc despre 5 motive reale pentru care oamenii nu investesc sau o fac mult sub potențialul lor.

1. „Nu am bani pentru investiții”
De departe, cea mai des întâlnită explicație pe care o aud de la cei care nu au investit niciodată este că nu le mai rămân bani la final de lună. Tindem să ne convingem singuri că veniturile noastre sunt prea mici pentru ca să începem să investim la bursă, transformând bugetul în scuza perfectă.
Pe de altă parte, am văzut sute de exemple de oameni cu care am lucrat în ultimii 4 ani care regretă că n-au început mai devreme. Așa că este rolul meu s-o spun: mai bine începi cu sume mai mici la început decât să continui să amâni.
Imaginează-ți că apare o ofertă de nerefuzat pentru acea vacanță exotică la care visezi de foarte mult timp: prețul scade brusc de la 7.000 de euro la 4.500 de euro. Cel mai probabil, o să fii foarte inventiv să găsești soluții și să faci rost de acei bani, pentru că-ți dorești foarte mult. Exact asta ar trebui să faci și cu privire la investiții, să fii creativ și să țintești către obiectivul tău.
Când viitorul tău financiar devine cu adevărat o prioritate, găsești resursele necesare. Asta ne arată că, de cele mai multe ori, nu vorbim despre o lipsă reală de fonduri, ci despre o problemă de priorități.
Faptul că spui că n-ai bani să investești, deja te blochează.
Iar asta conduce direct către următoarea barieră: unde se duc banii noștri?
2. Consumul
Noi, oamenii, avem tendința să consumăm mai mult decât producem. Și nu ține de venitul pe care îl avem, pentru că, din păcate, fenomenul se remarcă din plin și la oamenii care câștigă foarte mult.
Consumerismul este peste tot, dar ia forme diferite. Există societăți unde presiunea culturală este mult mai mare, iar România este clar una dintre ele. Gândește-te doar la vocile pe care le auzi constant în jur:
„Trebuie să-ți cumperi o casă, nu e normal să stai în chirie!”
„Trebuie să vă luați două mașini, cum o să vă descurcați doar cu una singură?”
„Trebuie să mergi în vacanță vara aceasta!”
Suntem foarte sensibili la acești stimuli culturali. Așa că ajungem să cheltuim pur și simplu de gura lumii, iar la final nu ne mai rămân bani pentru investiții.
Iar aceia puțini care reușesc, totuși, să pună ceva deoparte, o fac de regulă tot pentru consum. Strâng cureaua luni de zile pentru o vacanță de pus pe Instagram sau pentru avansul la o mașină nouă. Banii aceia au fost salvați cu efort, e adevărat, dar destinația lor finală a rămas tot consumul, nu multiplicarea lor.
3. Presiunea socială
Dar de ce ne pasă atât de mult de ce spun ceilalți? Răspunsul este demonstrat științific.
Există un studiu realizat de Geert Hofstede care analizează culturile lumii pe mai multe criterii. Una dintre ele este axa colectivism versus individualism.
Ce înseamnă colectivismul? Înseamnă că deciziile noastre depind enorm de grup. Există o nevoie profundă de a ne armoniza cu colectivul, uneori chiar cu riscul de a ne suprima identitatea sau de a ne sabota propriul viitor.
În timp ce țările nordice excelează la individualism – acolo oamenii nu te judecă pentru ce mașină conduci sau cum îți trăiești viața – România (și tot ce înseamnă blocul estic) înregistrează scoruri uriașe la colectivism. Pentru noi contează enorm ce spun sau ce cred ceilalți despre noi. Avem chiar și expresia ”să fim în rând cu lumea”. Iar asta are un impact în felul în care ne cheltuim banii.
Iar atunci când vrem să facem ceva diferit față de ce face majoritatea, riscăm să ne separăm de grup și să fim marginalizați.
Exact aceeași dinamică se aplică și în investiții.
Când alegi să investești la bursă în detrimentul consumului vizibil, devii automat o ciudățenie. Dacă îți cumperi o mașină second-hand modestă pentru că ai decis ca restul banilor să meargă într-un portofoliu de acțiuni și ETF-uri, riști să fii judecat. Toți prietenii au mașini și case, iar tu ai rămas în urmă.
Efortul psihologic de a te rupe de această mentalitate este uriaș. Te poate costa prieteni, fricțiuni în cuplu, tensiuni cu familia.
Și atunci trebuie să te uiți în oglindă și să îți pui întrebarea:
Ești dispus să trăiești ani de zile cu eticheta celui care „nu a realizat nimic” vizibil, până în ziua în care libertatea ta financiară va dovedi că ai avut dreptate și că a meritat tot efortul?

4. „La bursă bagi doar banii pe care îți permiți să-i pierzi”
Pe lângă presiunea socială, mai există o idee toxică pe care o aud repetat. O idee care mă face să ridic din sprâncene și, efectiv, mi se zbârlește părul când o aud: „la bursă investești doar banii pe care ești dispus să-i pierzi.”
Dar cine muncește lună de lună și pune bani deoparte doar ca să fie dispus să-i piardă? Eu, cu siguranță, nu sunt dispusă să-mi pierd economiile și cel mai probabil nici tu nu-ți dorești asta. Iar adevărul este că, dacă investești cu cap și ai un plan, este aproape imposibil să ajungi vreodată la zero.
Această percepție pleacă dintr-o premisă greșită, trădată chiar de limbajul pe care majoritatea oamenilor îl folosesc cu privire la bursă. Spunem „joci la bursă.” Spre comparație, nimeni nu spune vreodată „joci pe imobiliare”. Când cumperi un apartament să-l închiriezi, ești investitor, este o treabă asumată, serioasă. Dar pe piața de capital, aparent, „te joci.”
Acest simplu cuvânt te aruncă mental direct într-o zonă de hazard. Dacă societatea îți spune că bursa e un cazino, tendința ta firească va fi să te ferești să mergi acolo cu economiile serioase.
Bursa nu este un joc de noroc. Este cel mai eficient instrument de acumulare pe termen lung. Iar pe piața de capital nu construiești bazându-te pe hazard, ci pe disciplină, răbdare și reguli clare.
5. E complicat
Aici o să fiu foarte directă cu tine: nu ai nevoie de studii de specialitate ca să investești.
Pur și simplu trebuie să te apuci și să înveți din mers.
Majoritatea oamenilor privesc cu reținere bursa pentru că au această convingere că investițiile cer cunoștințe elaborate, formule complicate și o minte de matematician.
Am lucrat de-a lungul anilor și cu oameni care aveau formare și experiență în domeniul financiar, dar și cu medici, profesori, balerine, actori și pictori. Toți aveau însă ceva în comun: au câștigat bani din talentul lor și au folosit exact aceleași principii ca să îi multiplice.
Gândește-te la cum s-a schimbat arhitectura. Pe vremuri, un arhitect trebuia să deseneze impecabil cu mâna fiecare detaliu. Era o muncă tehnică enormă. Astăzi nimeni nu mai face asta. Tehnologia a preluat execuția. Ceea ce i se cere acum este altceva: viziune, înțelegerea spațiului, gândirea de ansamblu.
La fel și cu investițiile. Platformele financiare fac calculele în locul tău. Tu nu ai nevoie de formule și ecuații, ai nevoie să înțelegi cum gândește un investitor profitabil și să-ți însușești acele fundamente ale investițiilor la bursă. Odată ce elimini emoțiile din decizii, totul devine clar. Iar asta se poate învăța.
Primul pas ca să devii investitor
Primul pas în investiții nu este să deschizi o platformă și să cumperi acțiuni la întâmplare.
Înainte să pui banii la treabă, trebuie să vezi ce strategie e mai potrivită pentru tine, iar asta depinde de obiectivul și personalitatea ta: ce randament îți dorești, cât de confortabil ești cu asumarea riscului, care este obiectivul tău pe termen lung și cât de repede vrei să-l atingi. Cel mai bun instrument de autocunoaștere pentru orice investitor este profilul de investitor, un chestionar care te ajută să-ți stabilești direcția.
Însă, dincolo de această analiză, fă un pas în spate și uită-te la tine. Cine ești, ce valorezi, la ce ești bun, de ce ești mândru? Răspunde-ți sincer la întrebările astea ca să știi că ești pregătit nu doar pentru o relație cu banii, ci pentru o confruntare cu mentalitatea celor din jur. Acolo e presiunea cea mai mare.
Am plecat de la Forbes Business Fest cu confirmarea unui lucru pe care îl știam deja: evenimentele trec, aplauzele se sting, lista de speakeri se uită. Ceea ce rămâne este ce faci după, în liniște, când ești doar tu cu deciziile tale.
Următorii câțiva ani vor trece repede. Poți să mai amâni sau poți să începi acum.
Ce alegi? 🔴sau 🔵?
Vrei să aplici ce ai citit, cu un sistem clar?
Vezi programele Strategii de Investiții — de la primii pași până la strategii avansate cu opțiuni.